相続手続 遺言書作成 死後事務委任 の専門家
離婚時の財産分与とは?対象となる財産・分け方・請求期限
離婚するときには、結婚生活の中で夫婦が協力して築いた財産を整理し、分け方を決めます。これを「財産分与」といいます。
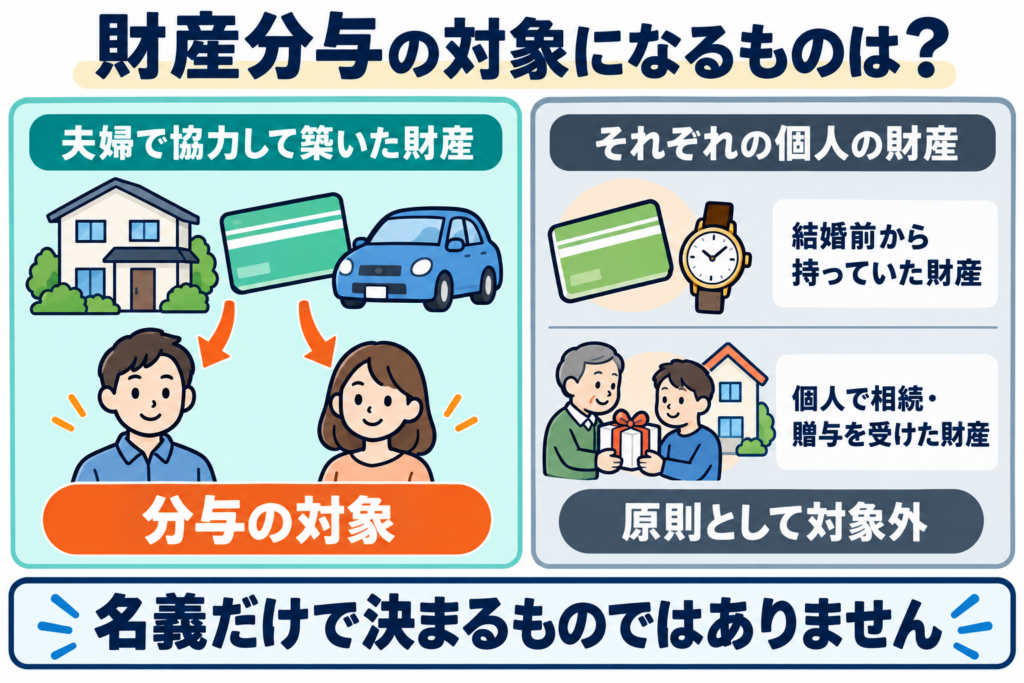
対象になるかどうかは、預貯金や不動産の名義だけで決まるものではありません。いつ、どのようなお金で取得し、夫婦がどのように協力して維持してきたかを確認することが大切です。
このページでは、財産分与の対象、分ける割合、住宅ローンが残る場合の注意点、請求期限や書面に残すポイントをご案内します。
一方の名義の財産も、財産分与の対象になります
婚姻期間中に夫婦が協力して取得・維持した財産は、一方の名義であっても財産分与の対象になります。
例えば、夫の収入で購入した夫名義の自宅や預貯金でも、妻が家事や育児を担って生活を支えていた場合には、その協力を踏まえて分与を考えます。夫婦の役割が逆の場合も同じです。
専業主婦・専業主夫で収入がなかったからといって、財産分与を受けられないわけではありません。
また、財産分与の中心となるのは、夫婦で築いた財産の清算です。
離婚の原因を作った側であっても、そのことだけで財産分与を受ける権利がなくなるわけではありません。
財産分与の割合は、原則として2分の1ずつ
夫婦の財産を清算する際は、原則として2分の1ずつに分けることを基本に考えます。
2026年4月施行の改正では、財産の取得・維持に対する夫婦それぞれの寄与について、その程度が異なることが明らかでないときは、同等とすることが明文化されました。
収入の金額だけで貢献度が決まるわけではなく、家事や育児などの協力も考慮されます。
ただし、すべての財産を必ず半分ずつにするという意味ではありません。まず分与の対象となる財産を確定し、婚姻前の資金や相続した財産が含まれていないかなどを確認します。
また、離婚後の生活保障などを考慮する場合もあり、最終的な金額や方法は、個別の事情を踏まえて決めます。
財産分与の対象となる主な財産
婚姻期間中に夫婦の協力で形成した財産について、次のような資料を使って内容や価額を確認します。
| 財産の種類 | 確認する内容・資料 |
|---|---|
| 現金・預貯金 | 口座名義、残高、通帳や取引履歴 |
| 土地・建物 | 登記事項証明書、査定額、購入資金の出所、住宅ローン残高 |
| 株式・投資信託など | 証券口座の残高、保有銘柄、評価額 |
| 自動車・家財など | 現在の価値、取得時期、誰が引き取るか |
| 生命保険・学資保険など | 契約内容、保険料の負担、解約返戻金の有無と金額 |
| 退職金 | 受領済みか、将来の受給見込み、婚姻期間に対応する部分 |
保険は「保険金額」ではなく、契約の内容を確認します
保険は、死亡時などに支払われる保険金額を、そのまま財産として計算するものではありません。
貯蓄性のある保険では、解約した場合に戻る「解約返戻金」を基に評価するのが一般的です。掛け捨て型など、解約返戻金がない契約もあります。
学資保険についても、子どものための契約というだけで扱いが決まるわけではありません。保険料の出所や契約内容を確認し、今後の学費への充て方も含めて話し合いましょう。
退職金は、まだ受け取っていなくても対象になる場合があります
退職金は、婚姻期間中の勤務に対応する部分が財産分与の対象となる場合があります。
未支給の場合も、支給が確定しているものだけに限られるわけではありません。勤務先の制度、勤続年数、退職までの期間、受給の見込みなどにより、対象に含めるか、どのように評価するかを検討します。
原則として対象にならない「特有財産」
夫婦の協力によって形成した財産とは別に、それぞれが個人で所有する財産を「特有財産」といいます。
代表的なものは、次のとおりです。
- 結婚前から持っていた預貯金や不動産
- 婚姻中に、一方が相続によって取得した財産
- 婚姻中に、親などから一方だけに贈与された財産
- 社会通念上、個人の身の回り品と考えられる衣類など
ただし、名義や現在の使い方だけで判断できない場合もあります。
例えば、婚姻前の預金と婚姻中の収入が同じ口座に入っている場合は、その内訳を確認する必要があります。相続したお金を自宅の購入資金に充てた場合も、資金の流れを示す資料が重要です。
また、時計・宝飾品・バッグなども、日常の身の回り品か、資産価値の高い財産かによって検討が必要です。「一方だけが使っている」という理由で、すべて対象外になるとは限りません。
いつの時点の財産を確認するのか
財産分与では、夫婦の経済的な協力関係が終了した時点を基準として、対象財産を整理します。離婚に向けて別居している場合は、別居時が基準となることが一般的です。
ただし、単身赴任など、別々に住んでいても夫婦の協力関係が続いている場合は、同じようには扱えません。
また、別居後に取得したように見える財産でも、別居前の預金を別の口座へ移したものや、別居前から持っていた株式を売却した代金などは、単純に対象外とはいえません。
対象となる財産を確定する時点と、不動産や株式などの価額を評価する時点は、分けて検討する場合があります。
通帳、取引履歴、保険やローンの資料などを整理し、いつの時点の資料なのか分かるようにしておきましょう。
借金や住宅ローンは、どう扱うのか
住宅ローンなど、夫婦の共同生活や財産の取得のために生じた債務は、財産分与を考える際に考慮することがあります。
一方、結婚前の個人的な借金や、夫婦の共同生活と関係のないギャンブルなどによる借金は、原則として共同で負担する債務とは区別します。
大切なのは、夫婦間で負担を決めることと、金融機関などに対する返済義務は別であるという点です。
例えば、離婚協議書で「今後は妻が返済する」と決めても、夫が借主となっているローンの返済義務が、それだけで妻へ移るわけではありません。
連帯債務者や連帯保証人も、離婚しただけではその立場から外れません。
住宅ローンが残っている不動産は、事前の確認が必要です
自宅をどう分けるかを考える際は、次の点を整理します。
| 確認事項 | 主な内容 |
|---|---|
| 不動産の名義 | 単独名義か、共有名義か |
| 現在の価値 | 売却した場合のおおよその価格 |
| ローン | 残高、借主、連帯債務者・連帯保証人 |
| 今後の住まい方 | 売却するか、一方が住み続けるか |
| 費用の負担 | 返済、固定資産税、管理費、修繕費など |
売却してローンなどを精算し、残ったお金を分ける方法のほか、一方が自宅を取得し、他方に清算のための金銭を支払う方法もあります。
ただし、不動産の名義変更と、住宅ローンの借主の変更は別の手続です。
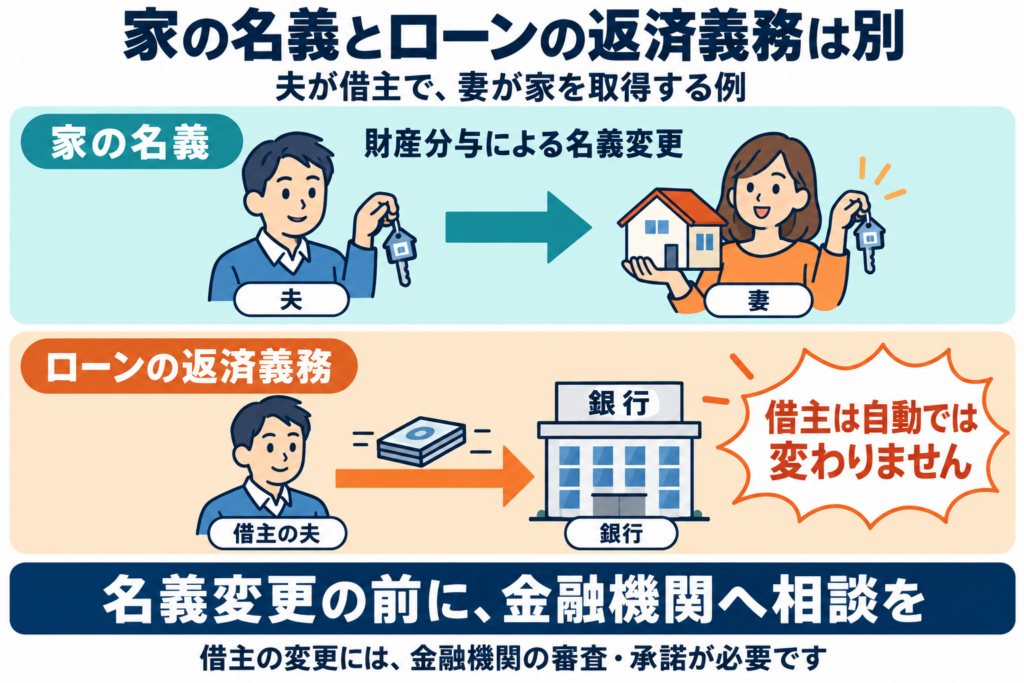
借主の変更や借換えには、金融機関の審査・承諾が必要です。
また、無断で所有者や居住者を変更すると、契約条件によっては一括返済を求められるおそれがあります。
財産分与の内容を確定する前に、借入先へ相談しましょう。
自宅の価値よりローン残高が多い場合も、残った借金を当然に半分ずつ引き受けるわけではありません。
ほかの財産や返済義務も含めて検討する必要があります。
財産分与と慰謝料・年金分割の違い
慰謝料との違い
財産分与は、主に夫婦で築いた財産を清算するものです。
慰謝料は、不貞行為や暴力などによって受けた精神的苦痛に対する損害賠償であり、両者は区別して考えます。
その場合は、後から「慰謝料は別に支払うのか」という争いにならないよう、合意の内容を明確にしておきましょう。 離婚の慰謝料について詳しくはこちら
年金分割との違い
年金分割は、婚姻期間中の厚生年金の記録を分割する制度です。
預貯金や不動産などの財産分与とは別に、対象期間や分割割合を確認し、年金事務所で手続を行います。
財産分与について合意しただけで、年金分割も完了するわけではありません。
財産分与の請求期限は、離婚した日によって異なります
財産分与について話合いができない場合や、合意に至らない場合は、家庭裁判所に調停や審判を申し立てることができます。
申立てができる期間は、離婚した日によって異なります。
| 離婚した日 | 家庭裁判所への申立期間 |
|---|---|
| 2026年4月1日以降 | 離婚した日の翌日から起算して5年以内 |
| 2026年3月31日以前 | 離婚した日の翌日から起算して2年以内 |
2026年4月より前に離婚した方の期限が、一律に5年へ延びたわけではありません。
また、話合いを続けているだけで、申立期間が延長されるわけでもありません。合意できないまま期限が近づいている場合は、早めに弁護士などへ相談しましょう。
なお、すでに合意して具体的に定まった金銭の支払を求める場合は、この申立期間とは別に、債権の消滅時効などを確認する必要があります。
合意した内容は、離婚協議書や公正証書に残しましょう
財産分与では、金額だけでなく、実際に財産を移すための条件まで決めておくことが大切です。
| 項目 | 決めておきたい内容 |
|---|---|
| 対象財産 | どの預貯金・不動産・保険などを分けるか |
| 分け方 | 誰が何を取得し、清算金をいくら支払うか |
| 支払条件 | 支払期限、分割払いの金額・回数、振込先 |
| 名義変更 | 手続の期限、必要書類の準備、費用負担 |
| 不動産の引渡し | 退去・引渡しの時期、残置物の扱い |
| ローンなど | 金融機関への確認結果と、夫婦間の負担方法 |
金額が具体的に定まった金銭の支払については、強制執行認諾条項を付けた公正証書にする方法があります。
支払が滞った場合に、支払を命じる判決を別に得ることなく、給与や預貯金などの差押えを申し立てられます。
ただし、差押えには別途裁判所での手続が必要です。
また、不動産の名義変更や引渡しなど、すべての約束を公正証書だけで直接強制できるわけではありません。
不動産などを分与する場合は、税金も確認しましょう
離婚による通常の財産分与では、受け取る側に贈与税がかかることは原則としてありません。
ただし、事情を考慮しても過大な分与となる場合などには、贈与税の問題が生じます。
また、土地や建物を財産分与する場合は、渡す側について、分与時の時価を基に譲渡所得の課税が問題になります。現金を受け取っていなくても、税金が生じる場合があります。
不動産の分与では、登記にかかる費用や税金も含めて、税理士・司法書士などに事前に確認しておきましょう。
財産分与の合意・離婚協議書作成のご相談
吉村行政書士事務所では、当事者間で合意した財産分与の内容を整理し、離婚協議書の作成や公正証書作成のサポートを行っています。
「合意した内容をきちんと書面に残したい」「支払期限や名義変更の条件まで決めておきたい」といった場合は、ご相談ください。
財産の範囲や分与額に争いがある場合、相手方との代理交渉や裁判手続が必要な場合は、弁護士への相談をご案内します。
不動産の登記申請は司法書士、税務上の判断は税理士の専門分野となります。
