行政書士吉村信一
ご相談の窓口・資料収集・書類作成・行政手続き
相続手続 遺言書作成 死後事務委任 の専門家
相続のご相談テーマ
売却・解体の前に、使える制度と進める順序を確認しましょう。
親が住んでいた家を相続したものの、誰も住む予定がない。古い建物を解体し、更地にして売りたい。そのようなときは、売却方法と併せて、空き家の特別控除の対象になるかを早めに確認することが大切です。当事務所が相談の窓口となり、確認申請と、関係する専門家への連携を支えます。
売買契約・片付け・解体の順序は、物件や契約条件に応じて前後します。契約後に解体して引き渡す方法も含め、関係者で工程を調整します。必要な業務だけのご依頼も可能です。
相続と家の状況、売却・解体の予定を伺います。税理士には取得費・税負担・特例、不動産会社には売却や活用方法を早期に相談。片付け・工事の前に、保管すべき資料も整理します。
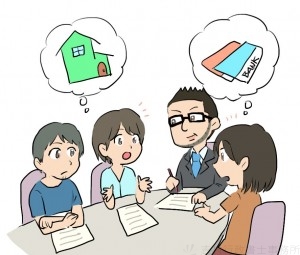
戸籍等で相続関係を確認し、誰が取得して売却するか、代金の分け方、測量・解体等の費用負担を整理します。必要な遺産分割協議書を作成します。
司法書士が売却する土地等の相続登記を進めます。境界や面積の確認が売却に必要な場合は、土地家屋調査士が境界確認・確定測量等を担当。解体予定建物の登記の順序も調整します。
解体や引渡しに先立ち、必要に応じて遺品整理の事業者をご紹介します。貴重品・形見とともに、昔の売買契約書や領収書等を先に選別・保管。特例の確認資料も確保してから、家財の搬出を進めます。
不動産会社が売買契約を支援します。売主が契約後に解体して更地で引き渡す場合は、手付金の活用、工事費の支払時期や土地の税負担も検討。建物付きで譲渡し、その後に買主側で解体する場合とは工程を分け、税理士と特例の条件・期限を確認します。
売主が解体する方法では、解体業者が工事、土地家屋調査士が建物滅失登記を担当。不動産会社が決済・引渡しを調整します。買主への所有権移転登記は通常、買主側手配の司法書士が担当し、その費用も買主が負担します。譲渡後に買主側が解体する方法は、別に工事期限・資料を共有します。
売却・解体等に応じた書類を取りまとめ、当事務所が物件所在地の自治体に被相続人居住用家屋等確認書の交付を申請します。追加確認や補正に対応し、確認書を受領します。
確認書と売却資料等を税理士に引き継ぎ、譲渡所得の計算・必要な申告を進めます。相続税申告が必要な場合は、その期限も別途管理します。各工程は状況により並行して進めます。
ご相談の窓口・資料収集・書類作成・行政手続き

税務の相談・財産評価・特例の検討・税務申告
売却前の相続登記・売主側の登記名義の整理。売買による買主への所有権移転登記とは担当を分けて確認します。

必要に応じた境界の調査・確定測量、建物滅失登記
現地の状況を確認し、見積り・解体工事を担当
顔写真は当事務所・連携先の紹介です。相談内容に応じて担当をご案内し、それぞれの専門家が担当分野の業務を行います。
相続税は財産を相続したことに関する税金です。その不動産を売却して利益が出た場合は、別に譲渡所得に対する所得税・復興特別所得税・住民税がかかることがあります。相続税がかからなかった方も、売却時の税金は確認が必要です。
この計算で残った所得に、税率を掛けて税額を計算します。空き家の3,000万円特別控除も、税額を計算する前の所得から差し引く制度です。
取得費を売却額の5%の200万円、譲渡費用を300万円とする、仕組みを知るための例です。
特例を使わない場合の税額
約711万円3,500万円 × 20.315%特例を使う場合の税額
約102万円500万円 × 20.315%この例での税額の差は、約609万円です。
単独で相続し、長期譲渡に該当し、空き家特例の上限3,000万円を適用できる要件を満たした場合の簡略例です。他の所得控除・特例等は考慮していません。控除できる額は対象の譲渡所得が上限です。家屋と敷地等を取得した相続人が3人以上の場合は、各人の控除上限が2,000万円になります。
売却した年の1月1日現在で所有期間が5年を超える「長期譲渡」の一般税率は、合計20.315%(所得税15%・復興特別所得税0.315%・住民税5%)です。相続の場合は、故人の取得時期を引き継いで判定します。相続後に5年間待つという意味ではありません。短期譲渡に当たる場合などは税率が異なります。
取得費は、原則として故人が購入したときの代金・購入手数料等を引き継ぎます。故人も相続していた不動産なら、祖父母などの購入時までさかのぼることがあります。相続時の時価や相続税評価額に置き換わるわけではありません。建物は、購入代金等から減価償却相当額を差し引く調整も必要です。
昔の購入価格が低い土地などは、現在の売却額との差が大きくなり、譲渡所得も大きくなることがあります。売却前から、古い売買契約書・領収書などの資料を探し、税理士と確認します。
取得費が分からない場合などには、売却額の5%を概算取得費とする方法があります。実際の取得費が5%より少ない場合も選べます。契約書が見つからない段階で決めつけず、取得費を確認できる資料がほかにないかも検討します。
概算取得費を使うと、差し引ける取得費が売却額に比べて小さくなり、税額が大きくなることがあります。概算取得費を使う場合は、相続登記費用等を取得費としてさらに加算できません。
譲渡費用には、仲介手数料、測量費、売主負担の印紙代、売却のために行う建物の解体費など、売るために直接かかった費用が該当します。維持・管理のための支出とは扱いが異なります。
遺品整理・家財処分を含め、実際に支出した費用を税務上どこまで差し引けるかは、内容や売却との関係を税理士が確認します。見積書・契約書・領収書を保管しておきましょう。
不動産の売却による所得は、翌年度の国民健康保険料・後期高齢者医療保険料・介護保険料などにも影響することがあります。所得割などの計算で特別控除が反映される一方、均等割の軽減判定など、控除前の所得を使うものもあります。
税額が少なくなる場合も、保険料や軽減への影響は別に確認します。加入制度・年齢・世帯状況に応じて、税理士や自治体の担当窓口と確認します。
一定の期間内に売却する場合、納めた相続税の一部を取得費に加算する特例が使えることがあります。同じ不動産について、空き家の特別控除と重ねて使うことはできません。税理士が適用要件と税額を比べ、どの制度を使うか検討します。
相続した古い住まいを長く空き家のままにせず、早めに売却して次の利用につなげるため、一定の条件で売却時の税負担を軽減する制度です。空き家の発生を抑える取組みの一つとして設けられています。
相続した、亡くなった方の自宅やその敷地を一定の条件で売った場合、譲渡所得から最高3,000万円を控除できる制度です。空き家なら何でも使える制度ではなく、建物の建築時期、居住状況、相続のしかた、売却時期等の条件があります。
2024年1月1日以後の売却で、対象の家屋・敷地等を相続または遺贈で取得した相続人が3人以上の場合は、控除の上限が一人当たり2,000万円となります。税額から3,000万円が差し引かれたり、その金額が受け取れたりする制度ではありません。
主に、相続した戸建住宅とその敷地を売る場合を想定した制度です。マンションの一室など、部屋ごとに所有権が分かれて登記されている建物を「区分所有建物」といい、この特例の対象外です。
次は、相談の入口で確認する主な条件です。老人ホームへの入所、母屋と離れがある敷地、土地と建物の取得者が異なる場合などは、さらに個別の確認が必要です。
売却前に売主となる相続人の名義へ整える相続登記は、当事務所から提携司法書士につなぎます。相続登記の費用は、売主側で負担する費用としてご案内します。工程の顔写真は、この相続登記等の準備を担当する連携先の紹介です。
一方、売買による買主への所有権移転登記は、通常、買主側で手配する司法書士が担当し、その登記費用・司法書士報酬も買主が負担します。売主側で必要になる住所・氏名の変更や抵当権抹消等の費用とは分けて考えます。実際の担当者と費用負担は、不動産会社を通じて売買契約の条件と併せて確認します。
古い家を今後使う予定がない場合には、建物を全部取り壊し、更地として売却する方法が、現実的な選択肢になります。建物を残す場合は一定の耐震基準を満たす必要があり、状況により耐震改修等を検討します。
解体して売る方法では、相続から解体・売却までの利用状況や、解体後に建物・構築物の敷地として使っていないこと等を確認します。解体前の建物や居住状況を裏付ける資料は、先に確保しておくことが大切です。
2024年以後の売却では、建物付きで売却した後、売却した年の翌年2月15日までに建物を全部取り壊す、または一定の耐震基準を満たす方法も、条件により対象になります。買主側が工事を行う場合には、実施期限や必要書類を不動産会社・税理士と事前に確認します。
解体を先にするか、建物付きで契約するかは、費用、売却条件、工事日程などによって異なります。すべての案件で同じ順序にする必要はありません。
売却に向けて解体する場合は、売買契約を結んでから、売主が解体して更地で引き渡す方法もあります。工事費を先に用意するのが難しい場合は、受け取った手付金を解体費の一部に充てる進め方も検討できます。
手付金の額、工事費の支払時期、契約解除・融資に関する条件、着工・完了日と引渡しの日程などを、不動産会社・解体業者と事前に調整します。売却条件と資金繰りに合う工程を、契約前から検討することが大切です。
先に解体して、売却まで時間がかかる場合は、土地の税負担にも注意が必要です。固定資産税・都市計画税は、原則として毎年1月1日の状況を基準に課税されます。住宅を解体し、更地のままこの日を迎えると、住宅の敷地に対する税負担の軽減(住宅用地の特例)が原則として適用されなくなり、土地の税額が増えることがあります。売却の見通し、資金計画、税負担を併せて、解体の時期を不動産会社・税理士と検討します。
ここで紹介した「契約後に売主が解体し、更地で引き渡す方法」と、建物付きで譲渡した後に買主側が解体する方法では、工程や特例の確認事項が異なります。契約日・引渡日・工事日と、税務上の譲渡時期・期限を税理士と確認します。
あんしんネット(アールキューブ株式会社)などの遺品整理・住環境整理の事業者をご紹介できます。室内の状況と残しておきたい品を確認し、搬出する範囲、費用、作業日を調整します。
昔の不動産売買契約書、領収書、登記関係の書類や、故人の生活状況を示す資料は、片付けの前に確認します。税理士・不動産会社・解体業者と共有する資料を残し、特例の確認とその後の工事・引渡しへつなぎます。
特例の確定申告には、物件所在地の市区町村が交付する「被相続人居住用家屋等確認書」などが必要です。当事務所は、確認申請に必要な要件・事実関係の整理、資料のご案内・収集支援、申請書作成、自治体への申請・補正対応を担当します。
例えば、住民票・除票、登記事項証明書、売買契約書、電気・水道等の使用停止資料、解体を示す資料などを確認します。必要書類は、売却方法、入所歴、自治体の取扱い等により異なります。
自治体の確認書が交付されても、それだけで税の特例の適用が確定するわけではありません。税務上の要件確認、控除の選択、譲渡所得の計算、確定申告は税理士・税務署に確認します。控除により税額がなくなる場合も、適用を受けるための確定申告が必要です。
固定資産税の通知書、建物の登記資料、亡くなった方の生活状況が分かる資料、売却や解体の見積書などがあればお持ちください。最初からすべてそろっている必要はありません。
ご相談時に、亡くなった日、建築時期、誰が住んでいたか、老人ホーム入所の有無、相続後の利用状況、売却・解体の予定を伺います。すでに売却・解体済みの場合も、日付と残っている資料から確認します。
相続した不動産には、売るほかにも、貸す、改修して使う、建て替えて活用するなどの選択肢があります。連携する不動産会社では、立地や建物の状態、ご家族のご希望を踏まえて、活用方法を総合的に検討できます。
初期費用、見込まれる家賃収入、空室、管理・修繕費、利回りや手元に残る収益などを比較し、「売るか残すか」の判断材料をご案内します。見込みは、地域の需要や工事費等により変わります。
「いろいろな活用方法を聞いてみたい」「まだ方針が決まっていない」という段階でも、ぜひお声がけください。
空き家特例を検討する場合は、貸す・住む・建て替える前に確認を。
相続後の賃貸や居住などによって、特例の要件から外れる場合があります。売却後の手取りと、保有・活用する場合の収支を、税理士・不動産会社と比較して方針を決めます。
当事務所の報酬と、売主側で準備する専門家・事業者の費用を分けてご案内します。報酬額の記載は税込みです。
| ご依頼内容 | 報酬・条件(税込み) |
|---|---|
| 被相続人居住用家屋等確認書の交付申請サポート | 44,000円確認申請の要件・事実関係の確認、必要資料の案内・収集支援、申請書作成、自治体への申請・補正対応。証明書発行料・郵送費・交通費等の実費は別途。 |
| 戸籍収集・遺産分割協議書作成等 | 必要な業務を別途算定相続人調査は戸籍等1通2,200円、遺産分割協議書の作成等は66,000円。確認申請と併せて必要な範囲をお見積りします。 |
| 相続登記・売主側に必要な住所変更や抵当権抹消等 | 売主側の費用/別途見積り必要な登記の内容と担当者に応じて費用を確認します。買主への所有権移転登記の費用とは分けてご案内します。 |
| 遺品整理・測量・解体・不動産仲介・税務申告等 | 担当者ごとに別途見積り売主側で依頼する遺品整理事業者、土地家屋調査士、不動産会社、解体業者、税理士等の費用を分けてご案内します。 |
買主への所有権移転登記は、通常、買主側で司法書士を手配し、登記費用・司法書士報酬も買主が負担します。
相続登記等の売主側の準備費用とは分けて考えます。売主側に必要な住所・氏名変更や抵当権抹消等の担当者・費用も含め、最終的な負担は売買契約の条件に沿って確認します。
証明書の発行手数料、申請手数料、郵送費・出張交通費等の実費は別途必要です。登記・税務・裁判所手続き等を専門家に依頼する費用は、当事務所の報酬と分けてご案内します。
要介護認定等、入所先、入所後の自宅の利用状況など、一定条件を満たせば対象になる場合があります。入所していたことだけで対象外になるわけではありません。資料を確認し、税理士と連携して検討します。
法定相続人全員の人数だけで決めるものではありません。対象の家屋・敷地等を相続または遺贈で取得した相続人の数等を確認します。取得のしかたに応じた判定は税理士に確認します。
はい。解体日や売却予定、残っている資料を確認します。ただし、建物や利用状況を示す資料が解体前のほうが集めやすい場合があるため、可能であれば先にご相談ください。
確認書は確定申告に必要な書類の一つです。自治体が税務上の適用を保証するものではありません。税理士等による適用要件の確認と、特例の適用を受けるための確定申告が必要です。
残しておくべき売買契約書・領収書や、特例の確認に使う建物・居住状況の資料を先に確認しましょう。遺品整理の事業者とも連携し、必要な書類や品を選別してから搬出・解体を進めます。
売買契約を結んで受け取った手付金を、解体費の一部に充てる方法も検討できます。手付金の額、工事費の支払時期、契約解除等の条件、引渡しまでの工期を不動産会社と調整します。先に解体した場合の土地の税負担も含め、資金計画と工程を検討します。
必要な手続きと進め方を整理し、ご自身で行うこと、当事務所に任せること、専門家と連携することをご案内します。
初回の面談相談は無料です。
電話受付:9時~18時/フォーム:24時間受付。訪問・オンライン相談に対応。土日祝日は訪問またはオンラインで承ります。
電話・メール相談は無料。正式なご依頼前の2回目以降の面談相談は1回5,000円です。正式にご契約いただいた案件のご相談は2回目以降も無料。北区外の出張交通費は実費です。
