行政書士吉村信一
ご相談の窓口・資料収集・書類作成・行政手続き
相続手続 遺言書作成 死後事務委任 の専門家
相続のご相談テーマ
実家を売って、代金を分ける。合意内容の書面化から相続登記・売却・税務まで、順序を整理します。
「家をそのまま分けられない」「それぞれ自宅があり、実家に住む予定がない」。不動産を売却して現金で分ける方法が考えられます。当事務所が最初の窓口となり、相続人の皆様のご希望を伺いながら、必要な専門家につなぎます。
売買契約・片付け・解体の順序は、物件や契約条件に応じて前後します。契約後に解体して引き渡す方法も含め、関係者で工程を調整します。必要な業務だけのご依頼も可能です。
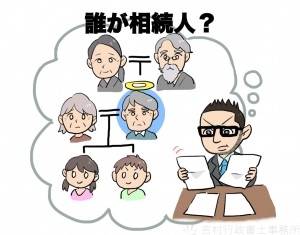
誰が相続人か、遺言があるか、現在の登記名義や借入れの有無を確認します。売却後の代金をどのように分けたいか、ご希望を伺います。
不動産会社が売却価格や販売方法をご案内します。賃貸・建替え等も含めて検討したい場合は、活用方法と収支の見通しも相談できます。税理士には取得費・税負担・特例を早期に確認し、片付けや解体前に必要な資料を整理します。

相続人の皆様の合意に基づき、換価代金の分け方、売却費用の負担、精算方法等を遺産分割協議書にまとめます。登記方法は司法書士とも確認します。
司法書士が売却の前提となる相続登記を進めます。境界や面積の確認が必要な場合は、土地家屋調査士が境界確認・確定測量等を担当します。売却条件に合わせ、登記・片付け・工事等の工程を調整します。
不動産会社が販売・売買契約を支援します。売主が解体して更地で引き渡す場合は、契約後に手付金を工事費の一部に充てる方法も含め、契約条件・工期・支払時期を確認します。先に解体するかどうかは、売却の見通しや土地の税負担も併せて検討します。
必要な品・資料を残して遺品整理・搬出を進め、解体工事と建物滅失登記も決めた工程で対応します。不動産会社が決済・引渡しを調整。買主への所有権移転登記は、通常、買主側が手配する司法書士が担当し、登記費用・司法書士報酬も買主負担となります。
売却費用や分配額を確認し、合意した方法で精算・送金します。譲渡所得の計算や確定申告は税理士が担当します。税額や特例の適用は、個別の事情に基づいて確認します。
ご相談の窓口・資料収集・書類作成・行政手続き


必要に応じた境界の調査・確定測量、建物滅失登記

税務の相談・財産評価・特例の検討・税務申告
売却前の相続登記・売主側の登記名義の整理。売買による買主への所有権移転登記とは担当を分けて確認します。

現地の状況を確認し、見積り・解体工事を担当
顔写真は当事務所・連携先の紹介です。相談内容に応じて担当をご案内し、それぞれの専門家が担当分野の業務を行います。
相続税は財産を相続したことに関する税金です。その不動産を売却して利益が出た場合は、別に譲渡所得に対する所得税・復興特別所得税・住民税がかかることがあります。相続税がかからなかった方も、売却時の税金は確認が必要です。
この計算で残った所得に、税率を掛けて税額を計算します。空き家の3,000万円特別控除も、税額を計算する前の所得から差し引く制度です。
取得費を売却額の5%の200万円、譲渡費用を300万円とする、仕組みを知るための例です。
特例を使わない場合の税額
約711万円3,500万円 × 20.315%特例を使う場合の税額
約102万円500万円 × 20.315%この例での税額の差は、約609万円です。
単独で相続し、長期譲渡に該当し、空き家特例の上限3,000万円を適用できる要件を満たした場合の簡略例です。他の所得控除・特例等は考慮していません。控除できる額は対象の譲渡所得が上限です。家屋と敷地等を取得した相続人が3人以上の場合は、各人の控除上限が2,000万円になります。
売却した年の1月1日現在で所有期間が5年を超える「長期譲渡」の一般税率は、合計20.315%(所得税15%・復興特別所得税0.315%・住民税5%)です。相続の場合は、故人の取得時期を引き継いで判定します。相続後に5年間待つという意味ではありません。短期譲渡に当たる場合などは税率が異なります。
取得費は、原則として故人が購入したときの代金・購入手数料等を引き継ぎます。故人も相続していた不動産なら、祖父母などの購入時までさかのぼることがあります。相続時の時価や相続税評価額に置き換わるわけではありません。建物は、購入代金等から減価償却相当額を差し引く調整も必要です。
昔の購入価格が低い土地などは、現在の売却額との差が大きくなり、譲渡所得も大きくなることがあります。売却前から、古い売買契約書・領収書などの資料を探し、税理士と確認します。
取得費が分からない場合などには、売却額の5%を概算取得費とする方法があります。実際の取得費が5%より少ない場合も選べます。契約書が見つからない段階で決めつけず、取得費を確認できる資料がほかにないかも検討します。
概算取得費を使うと、差し引ける取得費が売却額に比べて小さくなり、税額が大きくなることがあります。概算取得費を使う場合は、相続登記費用等を取得費としてさらに加算できません。
譲渡費用には、仲介手数料、測量費、売主負担の印紙代、売却のために行う建物の解体費など、売るために直接かかった費用が該当します。維持・管理のための支出とは扱いが異なります。
遺品整理・家財処分を含め、実際に支出した費用を税務上どこまで差し引けるかは、内容や売却との関係を税理士が確認します。見積書・契約書・領収書を保管しておきましょう。
不動産の売却による所得は、翌年度の国民健康保険料・後期高齢者医療保険料・介護保険料などにも影響することがあります。所得割などの計算で特別控除が反映される一方、均等割の軽減判定など、控除前の所得を使うものもあります。
税額が少なくなる場合も、保険料や軽減への影響は別に確認します。加入制度・年齢・世帯状況に応じて、税理士や自治体の担当窓口と確認します。
一定の期間内に売却する場合、納めた相続税の一部を取得費に加算する特例が使えることがあります。同じ不動産について、空き家の特別控除と重ねて使うことはできません。税理士が適用要件と税額を比べ、どの制度を使うか検討します。
相続した不動産を売り、その代金を分ける方法を「換価分割」といいます。売却してから考えるのではなく、分ける割合、売却のために必要な費用の負担、手続きを進める担当者を先に確認します。
例えば、遺品整理、仲介、測量、解体、相続登記や必要な抵当権抹消、譲渡所得の申告など、売主側で負担する費用があります。どの費用を売却代金から精算するか、残額をどう分けるかを遺産分割協議書等に明記します。相続人間で精算する費用と、税務上の譲渡費用にできるものは同じとは限らないため、税理士とも確認します。
売却の前提として、売主となる相続人への相続登記を整えます。共有で登記するか、換価のために代表者名義を使うかなど、合意内容と売却方法に合わせ、司法書士・税理士と検討します。
単に一人の名義に変えてから他の相続人へ送金するだけでは、書面や実態との関係で税務上の問題が生じる場合があります。名義と最終的な取得割合が整合する形を確認して進めます。
売却前に売主となる相続人の名義へ整える相続登記は、当事務所から提携司法書士につなぎます。相続登記の費用は、売主側で負担する費用としてご案内します。工程の顔写真は、この相続登記等の準備を担当する連携先の紹介です。
一方、売買による買主への所有権移転登記は、通常、買主側で手配する司法書士が担当し、その登記費用・司法書士報酬も買主が負担します。売主側で必要になる住所・氏名の変更や抵当権抹消等の費用とは分けて考えます。実際の担当者と費用負担は、不動産会社を通じて売買契約の条件と併せて確認します。
室内の家財が残っている場合は、解体や引渡しの日程から逆算して、遺品整理・搬出を進めます。貴重品や形見分けする品、昔の不動産売買契約書・領収書などは、処分する前に選別・保管します。取得費の確認に役立つ資料が見つかることもあります。
当事務所から、あんしんネット(アールキューブ株式会社)などの遺品整理・住環境整理の事業者をおつなぎできます。不動産会社・解体業者とも作業範囲や日程を調整し、見積りを確認して進めます。
土地の境界や面積が売却条件に関係する場合は土地家屋調査士へ。必要な境界確認・確定測量と、解体後の建物滅失登記を担当します。片付け・測量・解体の要否は、物件と売却条件に応じて判断します。
売却に向けて解体する場合は、売買契約を結んでから、売主が解体して更地で引き渡す方法もあります。工事費を先に用意するのが難しい場合は、受け取った手付金を解体費の一部に充てる進め方も検討できます。
手付金の額、工事費の支払時期、契約解除・融資に関する条件、着工・完了日と引渡しの日程などを、不動産会社・解体業者と事前に調整します。売却条件と資金繰りに合う工程を、契約前から検討することが大切です。
先に解体して、売却まで時間がかかる場合は、土地の税負担にも注意が必要です。固定資産税・都市計画税は、原則として毎年1月1日の状況を基準に課税されます。住宅を解体し、更地のままこの日を迎えると、住宅の敷地に対する税負担の軽減(住宅用地の特例)が原則として適用されなくなり、土地の税額が増えることがあります。売却の見通し、資金計画、税負担を併せて、解体の時期を不動産会社・税理士と検討します。
亡くなった方が一人で住んでいた古い住宅などでは、一定条件で譲渡所得から最高3,000万円を控除する特例の対象になる場合があります。相続税とは別の制度です。
売却や解体の時期、相続後の利用状況によって対象になるかが変わります。空き家を売る場合は、詳細ページで主な条件と連携の流れをご案内しています。
控除の主な条件と、更地売却・自治体の確認申請は、空き家売却と特別控除の詳しいページでご案内しています。
相続した不動産には、売るほかにも、貸す、改修して使う、建て替えて活用するなどの選択肢があります。連携する不動産会社では、立地や建物の状態、ご家族のご希望を踏まえて、活用方法を総合的に検討できます。
初期費用、見込まれる家賃収入、空室、管理・修繕費、利回りや手元に残る収益などを比較し、「売るか残すか」の判断材料をご案内します。見込みは、地域の需要や工事費等により変わります。
「いろいろな活用方法を聞いてみたい」「まだ方針が決まっていない」という段階でも、ぜひお声がけください。
空き家特例を検討する場合は、貸す・住む・建て替える前に確認を。
相続後の賃貸や居住などによって、特例の要件から外れる場合があります。売却後の手取りと、保有・活用する場合の収支を、税理士・不動産会社と比較して方針を決めます。
当事務所の報酬と、売主側で準備する専門家・事業者の費用を分けてご案内します。報酬額の記載は税込みです。
| ご依頼内容 | 報酬・条件(税込み) |
|---|---|
| 相続人調査・戸籍謄本等の収集 | 1通 2,200円必要な戸籍等の通数に応じて算定。発行手数料・郵送費等は別途。 |
| 不動産の基本情報調査 | 1通 1,320円登記事項証明書・固定資産評価証明書等の収集報酬。発行手数料等は別途。 |
| 遺産分割協議書の原案作成・立会い・相談 | 66,000円遺言の有無や取得方法により、協議書を作成しない場合もあります。 |
| 相続登記・売主側に必要な住所変更や抵当権抹消等 | 売主側の費用/別途見積り必要な登記の内容と担当者に応じて費用を確認します。買主への所有権移転登記の費用とは分けてご案内します。 |
| 遺品整理・不動産仲介・測量・解体・税務申告等 | それぞれ別途見積り売主側で依頼する業務の費用を、それぞれ分けてご案内します。登記の費用は、相続登記等の行で別に確認します。 |
買主への所有権移転登記は、通常、買主側で司法書士を手配し、登記費用・司法書士報酬も買主が負担します。
相続登記等の売主側の準備費用とは分けて考えます。売主側に必要な住所・氏名変更や抵当権抹消等の担当者・費用も含め、最終的な負担は売買契約の条件に沿って確認します。
証明書の発行手数料、申請手数料、郵送費・出張交通費等の実費は別途必要です。登記・税務・裁判所手続き等を専門家に依頼する費用は、当事務所の報酬と分けてご案内します。
相続人の構成、登記名義、委任内容により必要な関与が異なります。遺産分割や売却に必要な全員の合意を確認し、書類への署名・押印などを含めて進め方をご案内します。
はい。遺品整理・家財の搬出を担う連携先をご紹介できます。貴重品、形見、相続や税務に必要な書類を先に確認し、解体や引渡しの日程に合わせて見積り・作業範囲を調整します。
解体を先行させるか、売買契約後に工事をするかを検討します。手付金を工事費の一部に充て、更地で引き渡す方法もあります。更地で1月1日を迎えた場合の土地の税負担、契約条件、特例に必要な資料、買主の希望等を確認してから判断しましょう。
争いのある相続人間の交渉は弁護士にご相談いただきます。当事務所が一方の相続人の代理で交渉することはできません。状況を伺い、相談先につなぎます。
はい。賃貸、改修、建替え、売却等について、連携する不動産会社に相談をつなぎます。初期費用、賃料、管理・修繕費や空室の見込みなどを比較して検討できます。空き家特例を使って売却する可能性がある場合は、貸し出す前に税理士にも確認します。
必要な手続きと進め方を整理し、ご自身で行うこと、当事務所に任せること、専門家と連携することをご案内します。
初回の面談相談は無料です。
電話受付:9時~18時/フォーム:24時間受付。訪問・オンライン相談に対応。土日祝日は訪問またはオンラインで承ります。
電話・メール相談は無料。正式なご依頼前の2回目以降の面談相談は1回5,000円です。正式にご契約いただいた案件のご相談は2回目以降も無料。北区外の出張交通費は実費です。
